팔란티어의 AI 성장 이야기는 실제 고객 계약과 수익성으로 계속 이어질 수 있을까요?
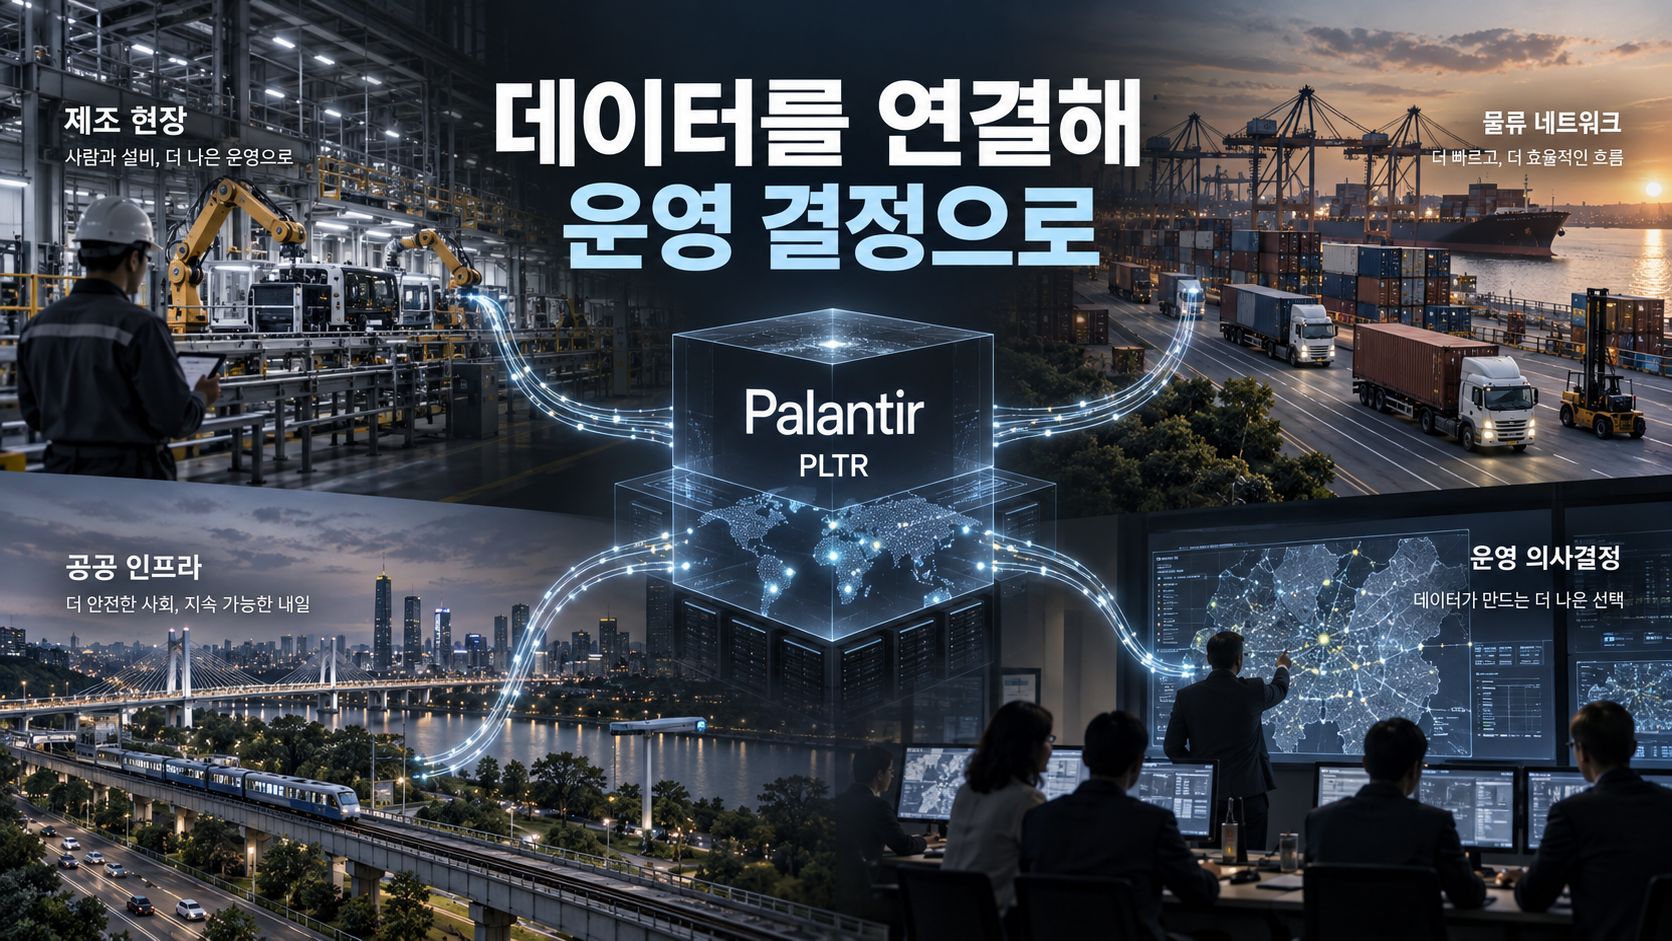
팔란티어는 데이터를 단순히 모아 보는 소프트웨어보다, 여러 시스템의 정보를 연결해 조직이 운영 결정을 내리게 돕는 플랫폼 기업에 가깝습니다.
정부용 Gotham, 기업용 Foundry, 인공지능 활용을 지원하는 AIP가 사업의 중심입니다.
2026년 2분기 매출은 전년 동기보다 93% 증가했습니다.
특히 미국 상업 고객 매출은 7.64억 USD로 149% 늘었습니다. 성장률은 눈에 띄지만, 투자자가 확인할 것은 AI 기대가 아니라 고객이 플랫폼을 도입한 뒤 계약을 반복적으로 키우는지입니다.
1. 기업 개요
정부 고객은 국방·정보·공공 분야처럼 보안과 신뢰성이 중요한 환경에서 팔란티어 플랫폼을 사용합니다.
상업 고객은 제조, 에너지, 헬스케어, 금융 등에서 데이터와 업무 절차를 연결해 공급망, 생산, 재고, 리스크 관리의 의사결정을 개선하려고 합니다.
PLTR의 투자 포인트는 데이터 플랫폼이 고객의 일상 업무에 깊게 들어가며 사용 범위와 계약 규모를 넓힐 수 있는지입니다.
계약 하나의 금액보다 기존 고객의 확장과 새로운 고객의 정착이 더 중요한 이유입니다.
AI 플랫폼의 가치는 데모의 인상보다, 고객이 실제 업무에서 반복적으로 사용하고 추가 비용을 지불하는지로 판단해야 합니다.
2. 핵심 비즈니스 모델과 경쟁력
팔란티어는 고객 조직 안에 흩어진 데이터를 연결하고, 권한 관리와 운영 도구를 함께 제공합니다.
기업 입장에서는 분석 화면 하나를 추가하는 것보다, 실제 생산·조달·인력·리스크 판단 흐름에 데이터를 넣는 일이 더 큰 변화입니다.
이 과정이 성공하면 고객은 플랫폼을 다른 부서와 업무로 확대할 수 있습니다.
반대로 초기 구축이 길어지거나 현장 사용자가 체감하는 효율이 낮다면, AI라는 이름만으로 계약 확대가 보장되지는 않습니다. 경쟁력은 기술 설명보다 현장에서 재현되는 성과로 검증됩니다.
3. 최근 성장 과정
| 구분 | 주요 변화 | 투자자 관점 |
|---|---|---|
| 정부 고객 | Q2 매출 증가율 79% | 대형 계약과 예산 흐름 |
| 상업 고객 | Q2 매출 증가율 110% | 민간 수요의 확장성 |
| 미국 상업 | 매출 7.64억 USD, 149% 증가 | AIP 도입의 전환 여부 |
2분기 매출 증가는 정부와 상업 부문 모두에서 나왔습니다. SEC 공시 기준 정부 고객 매출 증가는 4.37억 USD, 상업 고객 매출 증가는 4.95억 USD였습니다. 기존 고객에서도 증가분이 컸다는 점은 고객 확장이 실제 매출에 반영됐음을 보여 주지만, 성장률이 높을수록 이후 비교 기준도 높아진다는 점을 함께 기억해야 합니다.
4. 핵심 지표와 재무 분석
한눈에 보는 핵심 요약
| 항목 | 주요 내용 | 해석 포인트 |
|---|---|---|
| Q2 매출 성장 | 93% | 높은 비교 기준의 시작 |
| 정부 매출 성장 | 79% | 공공 수요의 견고함 |
| 상업 매출 성장 | 110% | 민간 사업 확대 |
| 미국 상업 매출 | 7.64억 USD | 149% 증가 |
| GAAP EPS | 0.41 USD | 수익성 확인 |
높은 매출 성장 자체는 긍정적입니다.
그러나 소프트웨어 기업의 가치는 성장률만으로 설명되지 않습니다.
고객 도입 비용, 영업 효율, 연구개발 투자, 주식기반보상, 현금흐름이 어떻게 함께 움직이는지 봐야 성장의 질을 판단할 수 있습니다.
미국 상업 고객 매출이 빠르게 늘었다는 점은 AIP가 민간 기업의 실제 업무 수요를 얻고 있다는 가능성을 보여 줍니다.
다만 특정 대형 고객이나 계약 시점이 분기 수치를 크게 바꿀 수 있으므로, 고객 수와 계약 규모, 기존 고객의 확대 여부를 함께 확인하는 편이 안전합니다.
매출 증가분을 고객 유형으로 나눠 보면 해석이 더 분명해집니다.
SEC 공시에서 정부 고객 매출 증가는 주로 기존 고객에서 나왔고, 상업 고객 매출 증가도 기존 고객의 기여가 컸습니다.
이는 신규 고객 확보만이 아니라 도입한 고객이 사용 범위를 넓혔을 가능성을 시사합니다.
다만 기업별 계약 규모는 공개 범위가 제한적이므로, 분기마다 같은 고객 기반에서 확장이 이어지는지 확인해야 합니다.
소프트웨어 플랫폼은 초기 도입 뒤의 확장 속도가 중요합니다.
고객이 데이터 연결과 권한 설계를 끝낸 뒤 여러 부서가 같은 플랫폼을 쓰기 시작하면 매출 증가가 더 효율적으로 이어질 수 있습니다.
반대로 프로젝트가 맞춤 개발에 오래 머물면 인력 투입이 늘어 수익성이 기대보다 늦게 개선될 수 있습니다.
회사가 제시하는 고객 사례는 이런 차이를 읽는 실마리지만, 사례 하나를 전체 고객군의 평균으로 일반화해서는 안 됩니다.
비용 구조도 함께 살펴야 합니다.
빠르게 성장하는 기업은 영업, 연구개발, 인프라에 투자를 계속해야 하며 이는 미래 매출의 기반이 될 수 있습니다.
그러나 매출이 늘어도 비용이 같은 속도로 늘어난다면 규모의 경제가 약할 수 있습니다.
GAAP EPS 0.41 USD는 수익성 확인의 한 지점이지만, 주식기반보상과 영업현금흐름을 함께 보는 것이 더 균형 잡힌 판단에 도움이 됩니다.
정부 사업은 계약 기간이 길고 신뢰 요건이 높다는 장점이 있지만 예산, 조달 절차, 정책 우선순위의 영향을 받습니다.
상업 사업은 확장 속도가 빠를 수 있으나 경쟁 제품과 고객의 투자 우선순위 변화에 민감합니다.
두 부문의 성장률이 동시에 높다는 사실은 긍정적이지만, 어느 한 부문의 둔화가 전체 기대에 미치는 영향도 점검해야 합니다.
5. 강점과 투자 리스크 및 향후 주가 전망
상승 요인은 정부와 상업 고객을 아우르는 플랫폼 확장, 미국 상업 부문의 빠른 성장, 수익성 개선입니다.
하락 요인은 정부 예산과 계약 일정의 변동, 경쟁 솔루션의 확산, 고객 도입 속도 둔화, 그리고 높은 기대가 성장률 둔화에 민감하게 반응할 수 있다는 점입니다.
예를 들어 제조 기업이 Foundry를 통해 공급망 문제를 더 빨리 파악해 재고와 생산 계획을 개선한다면, 한 부서의 도입이 다른 업무로 넓어질 수 있습니다.
하지만 현장 시스템과의 연결이 복잡하거나 사용자가 기존 도구를 고수하면 기대한 속도로 확장되지 않을 수 있습니다.
주가 전망을 하나의 숫자로 단정하기보다, 매출 성장과 수익성이 유지되는지, 그리고 상업 고객의 확대가 일회성 계약이 아닌 반복 가능한 패턴인지 확인하는 것이 적절합니다.
6. 투자자가 체크해야 할 포인트
- 미국 상업 고객 매출과 고객 수가 계속 늘어나는지
- 정부 계약의 규모, 갱신, 예산 환경이 안정적인지
- GAAP 수익성과 현금흐름이 매출 성장과 함께 개선되는지
- 고객 도입이 추가 부서와 업무로 확대되는지
7. 마무리 한줄 요약
팔란티어는 빠른 AI 매출 성장보다, 고객의 실제 운영에 자리 잡은 플랫폼이 장기 계약과 수익성으로 이어지는지를 증명해야 할 기업입니다.
참고 자료 및 출처
투자 판단과 책임은 본인에게 있으며, 이 글은 특정 종목의 매수 또는 매도를 권유하지 않습니다.
'경제 > 세계 경제' 카테고리의 다른 글
| PayPal(PYPL) 주가 전망, 낮아진 밸류에이션이 결제 경쟁을 이겨낼 수 있을까 (0) | 2026.09.25 |
|---|---|
| 오라일리 오토모티브 ORLY 기업분석: 자동차 수리 수요가 매장 성장으로 이어질까 (0) | 2026.09.16 |
| 넷플릭스 NFLX 기업분석: 스트리밍을 넘어 광고와 라이브까지, 2026년 2분기 점검 (0) | 2026.09.11 |


