1. 기업 개요

PayPal의 낮은 PER은 결제 경쟁 속에서도 의미 있는 기회가 될 수 있을까?
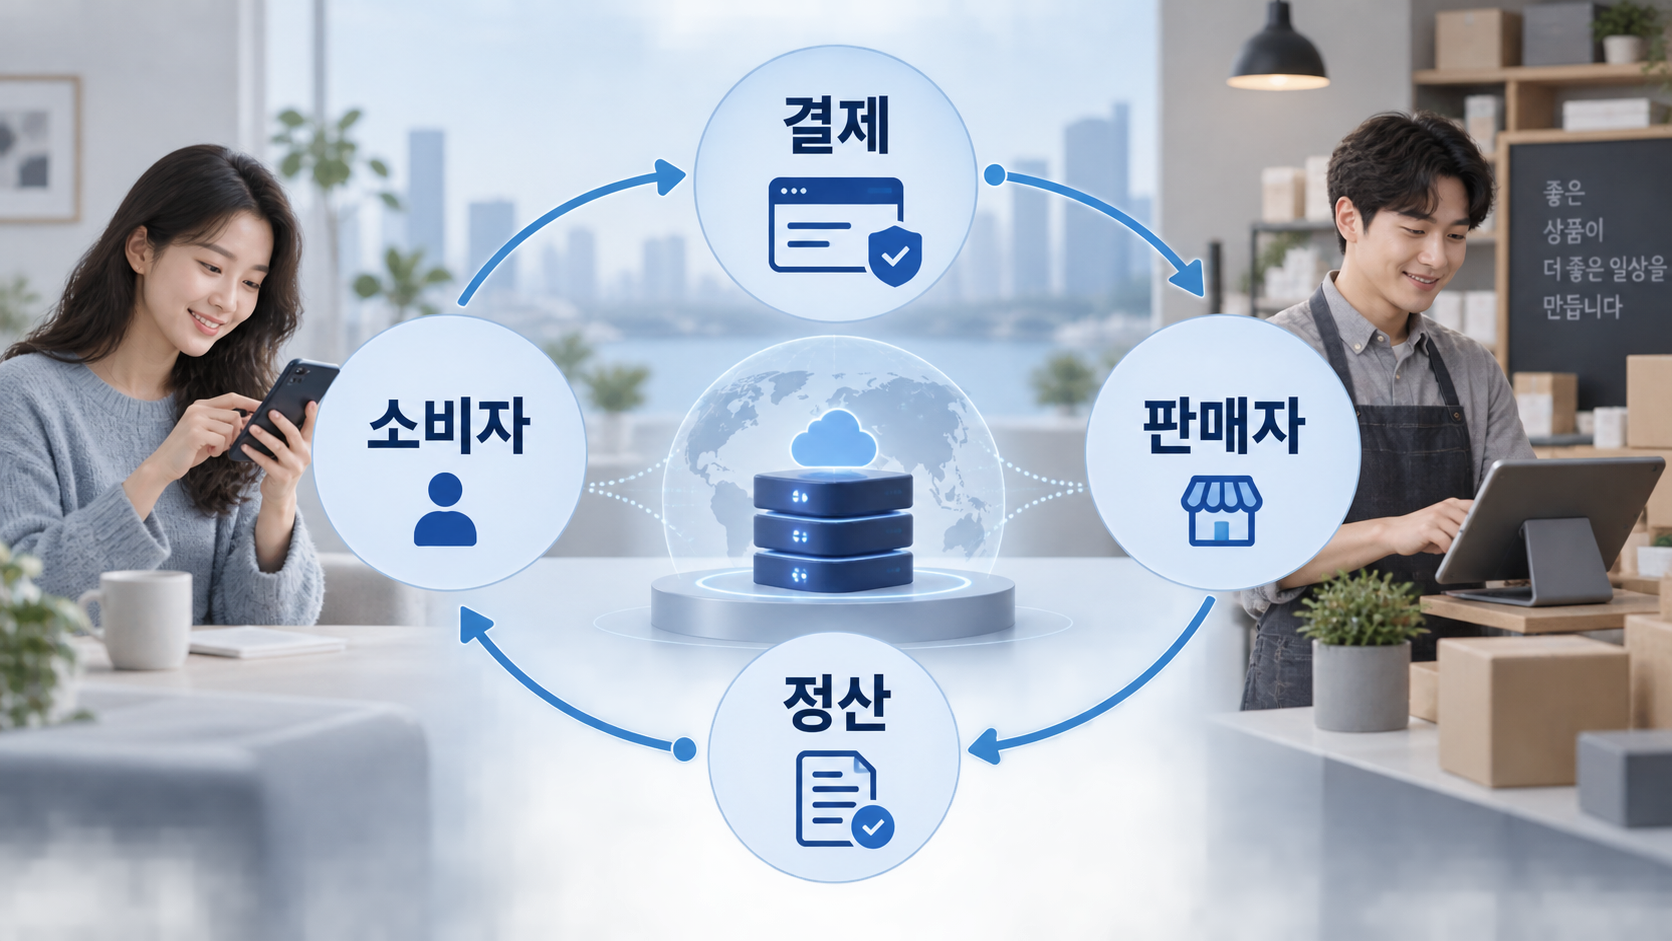
PayPal은 소비자와 판매자를 잇는 디지털 결제 플랫폼입니다.
2026년 9월 25일 기준 주가는 52.60 USD입니다.
결제 산업은 빠르게 커졌지만, 이제는 거래량만큼 수익성의 질이 중요해졌습니다.
PYPL을 볼 때도 PER 9.92만으로 결론을 내리기보다 고객·판매자 네트워크가 실제 이익으로 이어지는지를 봐야 합니다.
2. 핵심 비즈니스 모델과 경쟁력
PayPal은 온라인과 오프라인에서 결제, 송금, 정산을 지원합니다.
PayPal, Venmo, Braintree 등 여러 서비스가 소비자와 판매자의 거래 흐름을 연결합니다.
소비자는 익숙한 계정과 결제 수단을, 판매자는 연동된 결제와 정산 기능을 사용합니다.
이 과정에서 쌓이는 편의성과 운영 경험이 고객 관계를 붙잡는 힘이 될 수 있습니다.
하지만 경쟁은 강합니다.
카드사와 은행뿐 아니라 대형 기술 플랫폼과 전자상거래 사업자도 결제 경험을 직접 개선합니다.
PayPal은 단순 결제 처리보다 판매자와 소비자에게 어떤 추가 가치를 주는지 증명해야 합니다.
3. 최근 성장 과정
| 구분 | 주요 변화 | 투자자 관점 |
| 2016~2019 | 고객·가맹점 네트워크 확대 | 계정과 거래량의 동반 성장 |
| 2020~2022 | 비대면 소비 확대로 이용 확대 | 성장률 정상화 점검 |
| 2023~2026 | 수익성·결제 인프라 최적화 | 거래의 질과 비용 구조 확인 |
PayPal은 소비자 지갑과 판매자 결제 인프라를 함께 확대해 왔습니다.
성장의 다음 단계에서는 거래량 증가보다 수수료와 비용을 반영한 수익성이 더 중요합니다.
4. 핵심 지표와 재무 분석
한눈에 보는 핵심 요약
| 항목 | 주요 내용 | 해석 포인트 |
| 현재 주가 | 52.60 USD | 2026-09-25 기준 |
| PER | 9.92 | 낮아진 기대 수준 |
| PEG | 0.93 | 성장성과 함께 판단 |
| 매출 성장률 | 4.80% | 회복 여부 확인 |
| 배당 수익률 | 1.06% | 핵심 판단 근거는 아님 |
PER 9.92와 PEG 0.93은 시장이 과거보다 보수적인 기대를 반영하고 있음을 보여 줍니다.
이는 기회가 될 수 있지만, 성장이 둔화된 사업에 대한 할인일 수도 있습니다.
최근 매출 성장률 4.80%는 결제 플랫폼의 성숙도를 생각하게 하는 수치입니다.
거래가 늘어나는지뿐 아니라 판매자 수수료, 처리 비용, 부가 서비스가 이익을 높이는지 함께 확인해야 합니다.
시가총액 약 449.97억 USD의 PayPal은 이미 넓은 결제 기반을 갖고 있습니다.
따라서 앞으로의 평가는 신규 계정의 숫자 하나보다 기존 고객이 더 자주, 더 수익성 있게 서비스를 쓰는지에 좌우될 가능성이 큽니다.
결제 인프라 사업은 거래를 처리할 때마다 비용이 발생하므로, 매출의 질과 비용 통제가 함께 개선돼야 합니다.
배당 수익률 1.06%는 이 종목을 판단하는 중심 근거로 보기에는 제한적입니다.
현금이 사업 경쟁력 강화와 주주환원 사이에서 어떻게 배분되는지, 결제 서비스의 투자 효율성이 유지되는지를 따로 확인하는 편이 더 중요합니다.
5. 강점과 투자 리스크 및 향후 주가 전망
PayPal의 강점은 넓은 결제 접점입니다.
판매자가 해외 소비자의 결제와 정산을 한 흐름으로 관리해야 할 때, 통합된 인프라는 운영을 단순하게 만들 수 있습니다.
반대로 판매자가 더 낮은 수수료나 다른 기능을 제공하는 결제 수단을 선택하면 PayPal의 가격 결정력은 약해질 수 있습니다.
대형 플랫폼의 자체 결제 강화도 지속적으로 확인해야 할 변수입니다.
예를 들어 판매자가 결제 승인률, 정산 속도, 해외 결제 지원을 이유로 다른 인프라를 병행하거나 옮긴다면 PayPal은 거래량 방어를 위해 가격이나 서비스 조건을 조정해야 할 수 있습니다.
이때 거래량이 유지되더라도 거래당 이익이 약해질 수 있으므로, 매출과 이익의 방향이 같은지 확인해야 합니다.
6. 투자자가 체크해야 할 포인트
결제 거래와 매출 성장률이 개선되는가
판매자 서비스의 수익성 있는 확장이 이어지는가
경쟁 속 수수료와 비용 구조가 안정적인가
낮은 PER이 현금창출력으로 뒷받침되는가
결제주는 가격 하나보다 고객 경험, 판매자 유지, 거래당 수익을 함께 보는 편이 좋습니다.
PayPal도 이 세 가지가 개선되는지에 따라 시장의 평가가 달라질 수 있습니다.
7. 마무리 한줄 요약
PayPal은 낮은 밸류에이션보다 결제 네트워크의 경쟁력과 수익성 회복을 먼저 검증해야 하는 기업입니다.
투자 판단에서는 PER과 PEG를 출발점으로 쓰되, 매출 성장률 4.80%와 결제 수익성의 변화가 따라오는지 확인하는 것이 필요합니다.
참고 자료 및 출처
- PayPal Holdings, Inc. 사업 개요 및 서비스 설명
- 2026-09-25 제공 시장 데이터: 주가, 시가총액, PER, PEG, 매출 성장률, 배당 수익률
'경제 > 세계 경제' 카테고리의 다른 글
| PDD(PDD Holdings) 주가 전망, Temu 확장과 수익성의 균형을 확인할 때 (0) | 2026.09.27 |
|---|---|
| 팔란티어(PLTR) 주가 전망, AI 플랫폼의 빠른 성장만으로 높은 기대를 지킬 수 있을까? (0) | 2026.09.24 |
| 오라일리 오토모티브 ORLY 기업분석: 자동차 수리 수요가 매장 성장으로 이어질까 (0) | 2026.09.16 |


