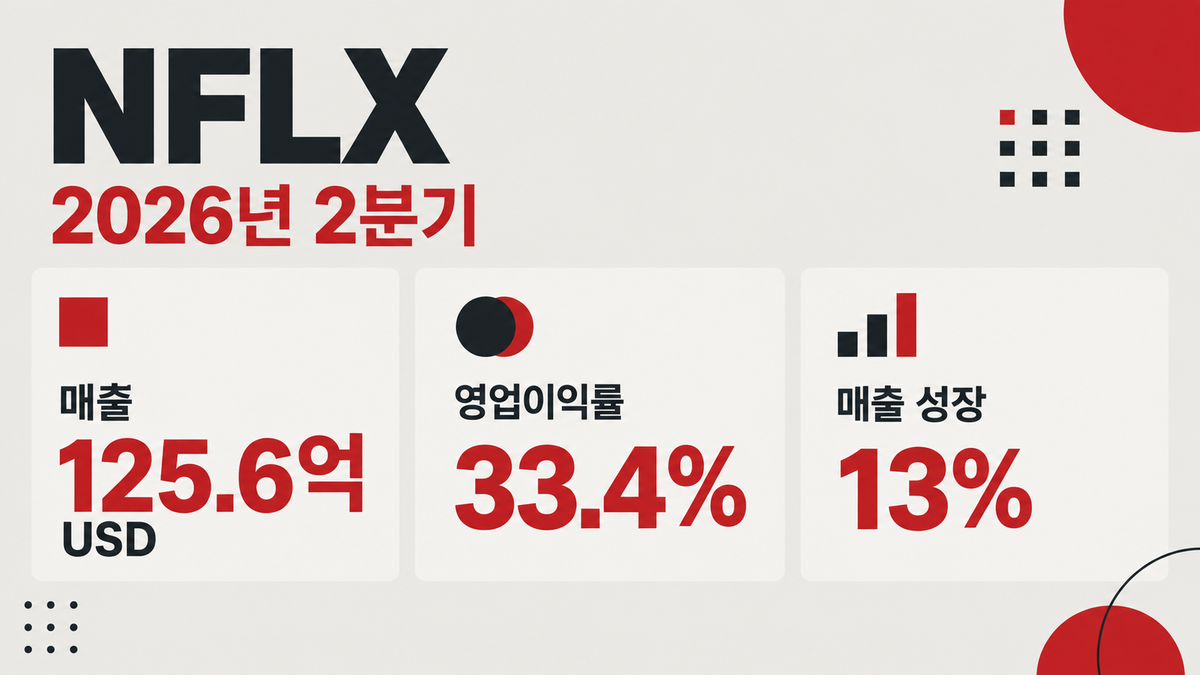
넷플릭스(NASDAQ: NFLX)는 가입자 수 하나만으로 설명하기 어려워진 기업입니다. 2026년 2분기 매출은 125억5,994만 USD로 전년 동기 대비 13% 증가했고, 영업이익률은 33.4%였습니다. 구독 기반 위에 광고를 더하고, 라이브와 게임, 제품 경험을 넓히는 과정이 실적에 어떤 영향을 주는지 살펴볼 시점입니다.
넷플릭스는 어떤 회사인가
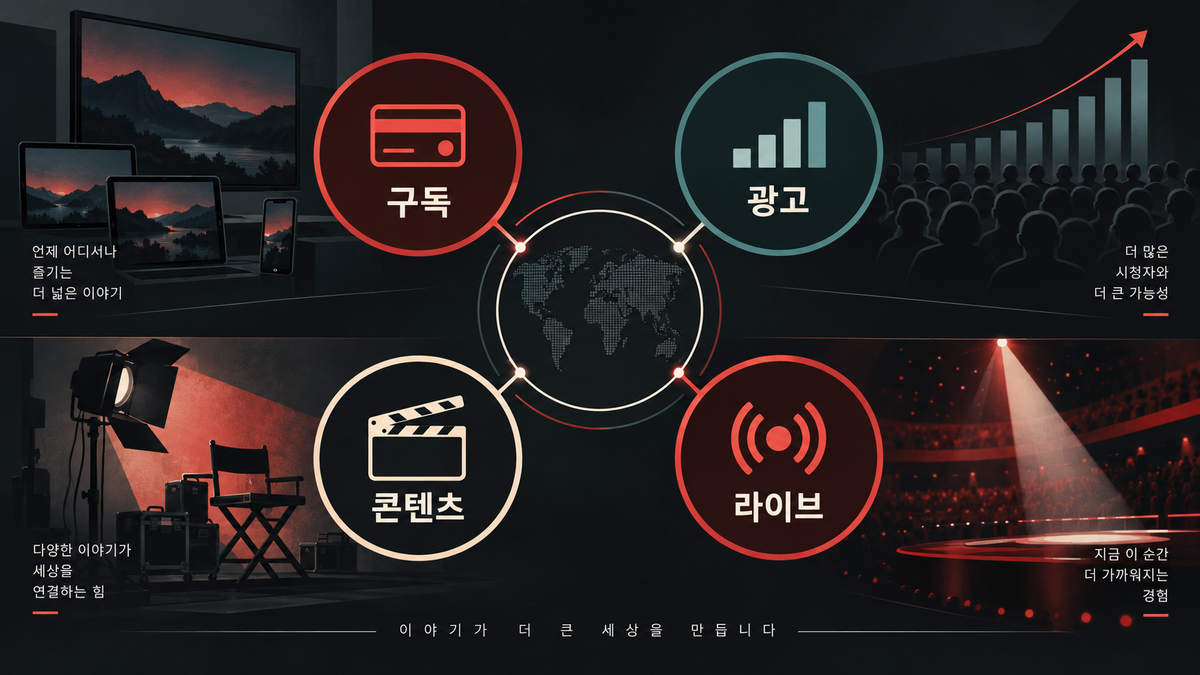
넷플릭스는 영화, 시리즈, 다큐멘터리, 게임, 라이브 프로그램을 전 세계 회원에게 제공하는 엔터테인먼트 서비스 기업입니다. 수익의 중심은 월 구독료이며, 광고형 요금제를 통해 광고 매출을 추가 성장축으로 키우고 있습니다.
중요한 것은 한 편의 흥행작이 아니라 서비스 전체의 반복 소비입니다. 다양한 언어와 장르의 콘텐츠, 개인화 추천, 여러 기기에서의 편리한 이용 경험이 회원 유지와 시청 시간을 만듭니다. 이 시청 시간이 다시 구독료와 광고 수익으로 연결되는 구조입니다.
2026년 2분기 실적
| 지표 | 2026년 2분기 | 전년 동기 대비 |
|---|---|---|
| 매출 | 125억5,994만 USD | +13% |
| 영업이익 | 41억9,261만 USD | +11% |
| 영업이익률 | 33.4% | -0.7%p |
| 순이익 | 34억141만 USD | +9% |
| 희석 EPS | 0.80 USD | +11% |
매출은 두 자릿수 성장했고, 영업이익률도 30%대를 유지했습니다. 다만 영업이익률은 전년보다 소폭 낮아졌습니다. 콘텐츠, 기술, 판매 비용이 매출 성장과 어떤 균형을 이루는지 계속 확인해야 합니다.
지역별 매출도 모두 증가했습니다. UCAN은 10%, EMEA는 14%, LATAM은 21%, APAC은 16% 성장했습니다. 환율 영향을 제외한 성장도 LATAM 16%, APAC 18%로 나타났습니다. 미국 밖 시장이 장기 성장에서 더 중요해지고 있다는 점을 보여줍니다.
광고와 라이브, 다음 수익 단위
광고형 요금제는 같은 이용 시간에서 구독료 외 수익을 만들 수 있는 사업입니다. 그러나 이용자 수만으로 성공이 정해지지는 않습니다. 광고주 도달 범위, 광고 단가, 측정, 광고 경험, 판매 역량이 함께 갖춰져야 합니다. 앞으로 광고 매출 비중과 관련 비용을 같이 보는 것이 좋습니다.
라이브 스포츠와 이벤트, 게임, 영상 팟캐스트, 창작자 협업도 시청과 이용 시간을 넓히려는 시도입니다. 라이브는 회원 유지와 광고 인벤토리 확대에 도움이 될 수 있지만, 중계권과 제작 비용이 높고 운영 복잡성도 큽니다.
콘텐츠 투자와 현금흐름
2분기 콘텐츠 자산 추가액은 49억2,752만 USD, 콘텐츠 상각비는 43억1,131만 USD였습니다. 6월 말 순 콘텐츠 자산은 338억4천만 USD, 총 스트리밍 콘텐츠 의무는 251억 USD였습니다. 콘텐츠 투자는 서비스 차별화에 필수지만, 현금흐름에 큰 영향을 줍니다.
2분기 영업활동 현금흐름은 17억4,381만 USD로 전년보다 낮았습니다. 순이익만으로 현금 창출력을 판단하기보다 콘텐츠 투자와 현금흐름이 함께 안정되는지를 봐야 합니다.
자본 배분과 재무 구조
넷플릭스는 정기 배당 대신 자사주 매입으로 자본을 환원합니다. 2분기 매입액은 47억1,440만 USD, 상반기 누적은 59억8,499만 USD였습니다. 6월 말 기준 추가 매입 가능 금액은 271억 USD였습니다.
현금 및 현금성자산은 90억9,923만 USD였고, 단기부채와 장기부채는 각각 24억8,376만 USD, 118억2,555만 USD였습니다. 상반기 순이익에는 워너브러더스디스커버리 거래 종료에 따른 28억 USD의 해지 수수료가 포함됐습니다. 반복적인 본업 성과와는 분리해서 볼 필요가 있습니다.

앞으로 확인할 항목
- 매출 성장률과 지역별 성장의 지속성
- 광고형 요금제의 수익화와 관련 비용
- 콘텐츠 투자 증가가 자유현금흐름에 미치는 영향
- 자사주 매입과 부채, 현금의 균형
넷플릭스는 글로벌 구독 기반 위에 광고와 라이브라는 추가 선택지를 만들고 있습니다. 다음 실적에서는 회원당 수익을 넓히는 속도와 콘텐츠 효율, 현금흐름의 균형을 함께 확인해 보세요.
참고 자료
투자 판단과 책임은 본인에게 있으며, 이 글은 특정 종목의 매수 또는 매도를 권유하지 않습니다.
'경제 > 세계 경제' 카테고리의 다른 글
| 오라일리 오토모티브 ORLY 기업분석: 자동차 수리 수요가 매장 성장으로 이어질까 (0) | 2026.09.16 |
|---|---|
| Nebius Group (NBIS) 주가 전망, AI 클라우드의 급성장이 수익성으로 이어질까 (0) | 2026.09.09 |
| Monster Beverage (MNST) 주가 전망, 에너지 음료 강자는 아직 성장주로 볼 수 있을까? (0) | 2026.09.05 |


