NBIS는 AI 클라우드 매출의 성장 속도와 비용 구조의 안정화를 함께 확인해야 하는 기업입니다.
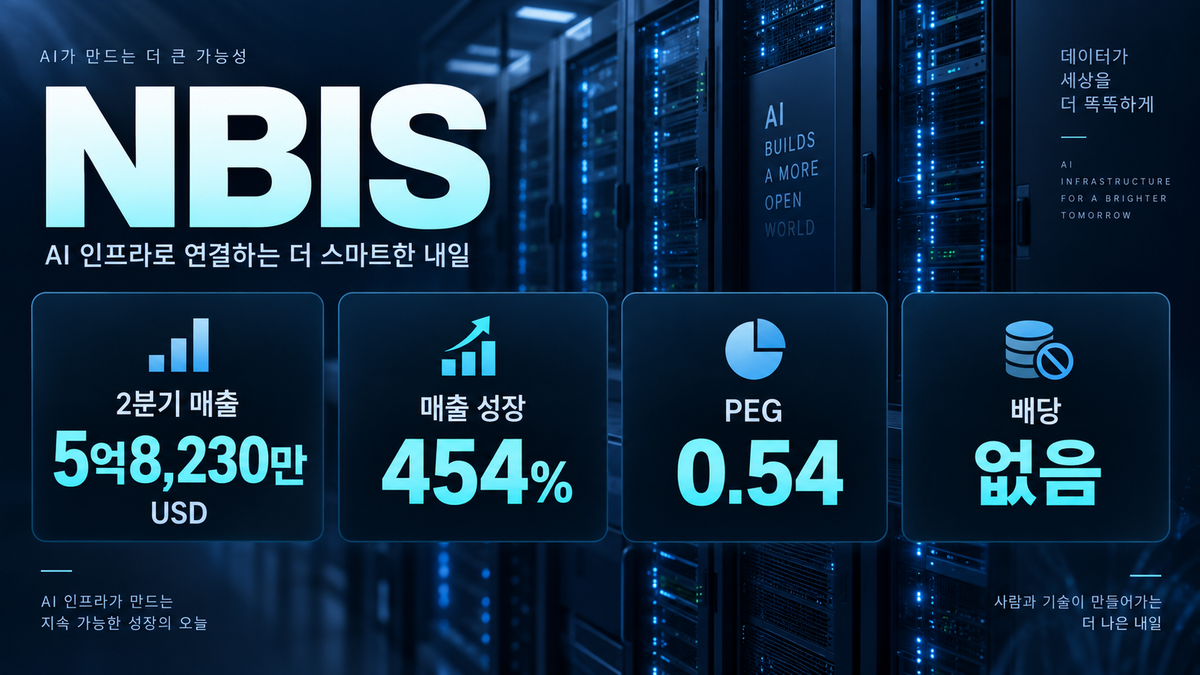
2026년 2분기 Nebius Group의 매출은 5억8,230만 USD로 전년 동기 대비 454% 증가했습니다.
핵심 AI 클라우드 매출은 5억7,490만 USD였고, 용량 확대와 높은 활용률이 성장 배경으로 제시됐습니다.
| 항목 | 확인할 내용 |
| 현재 주가 | 249.29 USD |
| 시가총액 | 약 677억 USD |
| PEG | 0.54 |
| 배당 | 없음 또는 미공시 |
AI 인프라 사업은 무엇이 다른가
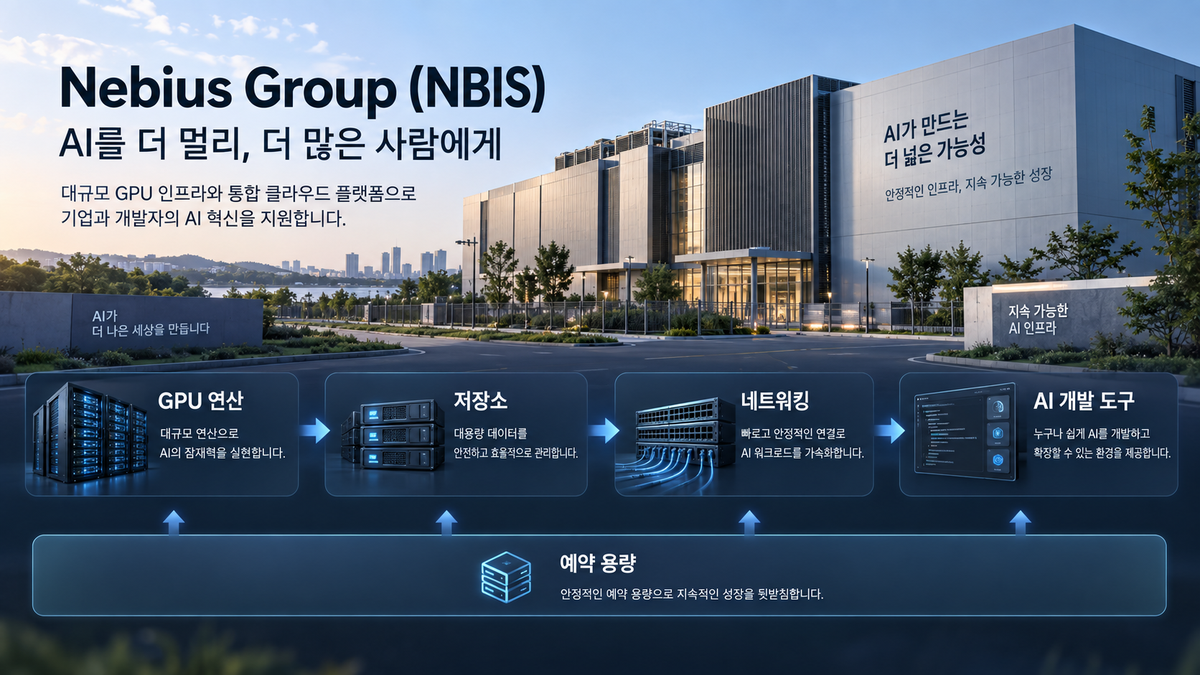
Nebius는 GPU 연산, 저장소, 네트워킹, 개발 도구를 묶어 AI 모델 학습과 추론을 지원합니다.
사용량 과금과 예약 용량 계약을 병행하기 때문에, 대형 고객의 실제 사용량과 장기 계약은 매출 지속성을 가늠하는 중요한 단서입니다.
이 사업을 일반 소프트웨어와 같은 방식으로 보면 놓치는 부분이 있습니다.
AI 클라우드는 GPU와 데이터센터 용량, 전력, 네트워킹을 먼저 준비해야 서비스를 팔 수 있습니다.
고객 사용량이 계획보다 빠르게 늘면 이미 구축한 설비에서 매출이 크게 늘 수 있지만, 수요가 늦으면 감가상각과 임차·전력 비용이 먼저 반영됩니다.
Nebius가 말하는 풀스택 구조는 단순 GPU 임대보다 고객의 운영 환경 전체를 제공하겠다는 전략입니다.
모델 학습부터 저장, 추론, 배포까지 한 환경에서 운영하게 만들 수 있다면 가격 외의 선택 기준이 생깁니다.
반대로 서비스 차별화가 약하면 하이퍼스케일러와 전문 GPU 클라우드 사업자의 가격 경쟁에 노출될 수 있습니다.
성장 숫자 뒤에서 확인할 위험
인프라 사업은 GPU와 데이터센터, 전력, 코로케이션 비용을 먼저 지출합니다.
매출이 급증해도 설비 가동률이 낮거나 고객 수요가 늦어지면 비용 부담이 먼저 나타날 수 있습니다.
대형 클라우드 기업과 전문 GPU 사업자 사이의 가격 경쟁도 계속 봐야 합니다.
2분기에는 실적의 두 층을 함께 볼 필요가 있습니다.
계속사업 기준 순손실은 1억9,040만 USD, 영업손실은 1억7,590만 USD였습니다.
반면 핵심 AI 클라우드의 조정 EBITDA는 2억8,570만 USD로 개선됐습니다.
전자는 감가상각과 이자비용을 포함한 전체 부담을, 후자는 핵심 서비스 운영이 개선되는 방향을 보여줍니다.
그래서 PER이나 PEG만으로 평가를 단정하기 어려운 단계입니다.
매출이 늘어나는 것과 함께 매출원가, 감가상각, 이자비용의 증가 속도가 안정되는지를 봐야 합니다.
다음 몇 분기 동안 비용 증가율이 매출 증가율보다 낮아지는지가 수익성 전환의 더 직접적인 신호가 될 수 있습니다.
현금과 설비투자는 어떻게 봐야 할까
2026년 6월 말 현금 및 현금성자산은 80억4,210만 USD였습니다.
그러나 상반기 투자활동 현금유출도 82억8,880만 USD였고, 이 가운데 AI 클라우드 관련 설비와 무형자산 매입이 81억3,030만 USD였습니다.
AI 인프라 경쟁에서 기회를 잡기 위해 매우 빠른 속도로 장비와 데이터센터에 자본을 투입하고 있다는 뜻입니다.
동시에 상반기 재무활동 현금유입은 91억6,040만 USD였습니다.
전환사채와 주식 관련 조달이 중요한 재원이었고, 고객 선수금 증가는 영업현금흐름에도 도움이 됐습니다.
현금이 충분해 보인다는 사실만으로 끝내기보다, 투자 속도와 장기 계약, 전환사채 조건, 지분 희석 가능성을 함께 봐야 하는 이유입니다.
경쟁 구도도 자본의 크기만으로 정리하기 어렵습니다.
하이퍼스케일러는 폭넓은 고객 기반과 기존 클라우드 서비스 결합에서 강점을 갖고, 전문 GPU 클라우드 사업자는 빠른 도입과 특정 AI 작업에 맞춘 운영에서 경쟁합니다.
Nebius가 유지해야 할 차별화는 최신 GPU 보유 자체보다, 고객이 필요한 시점에 용량을 제공하고 학습·추론·배포를 안정적으로 연결하는 운영 경험입니다.
따라서 NBIS는 성장률을 보고 끝내기보다 매출, 활용률, 비용, 자금조달의 네 축을 함께 비교해야 합니다.
한 축만 좋아도 주가 기대는 커질 수 있지만, 네 축이 같은 방향으로 개선될 때 사업의 지속 가능성에 대한 신뢰가 더 높아질 수 있습니다.
다음 실적에서는 AI 클라우드 매출, 용량 확대, 활용률, 영업손실의 변화를 같은 방향에서 확인하는 것이 좋습니다.
성장률 하나보다 매출이 수익성과 현금흐름으로 이어지는 과정이 핵심입니다.
다음 분기 체크리스트
AI 클라우드 매출이 신규 GPU 용량과 높은 가동률에서 나왔는지 확인합니다.
매출원가·감가상각·이자비용의 증가율이 매출 성장보다 안정되는지 봅니다.
고객 선수금과 예약 용량 계약이 현금흐름의 지속성을 뒷받침하는지 살핍니다.
추가 차입과 주식 발행이 확장 비용을 어떤 조건으로 조달하는지 확인합니다.
참고 자료
'경제 > 세계 경제' 카테고리의 다른 글
| 넷플릭스 NFLX 기업분석: 스트리밍을 넘어 광고와 라이브까지, 2026년 2분기 점검 (0) | 2026.09.11 |
|---|---|
| Monster Beverage (MNST) 주가 전망, 에너지 음료 강자는 아직 성장주로 볼 수 있을까? (0) | 2026.09.05 |
| Monolithic Power Systems (MPWR) 주가 전망, AI 서버 전력 수요가 프리미엄을 정당화할까? (0) | 2026.09.04 |


